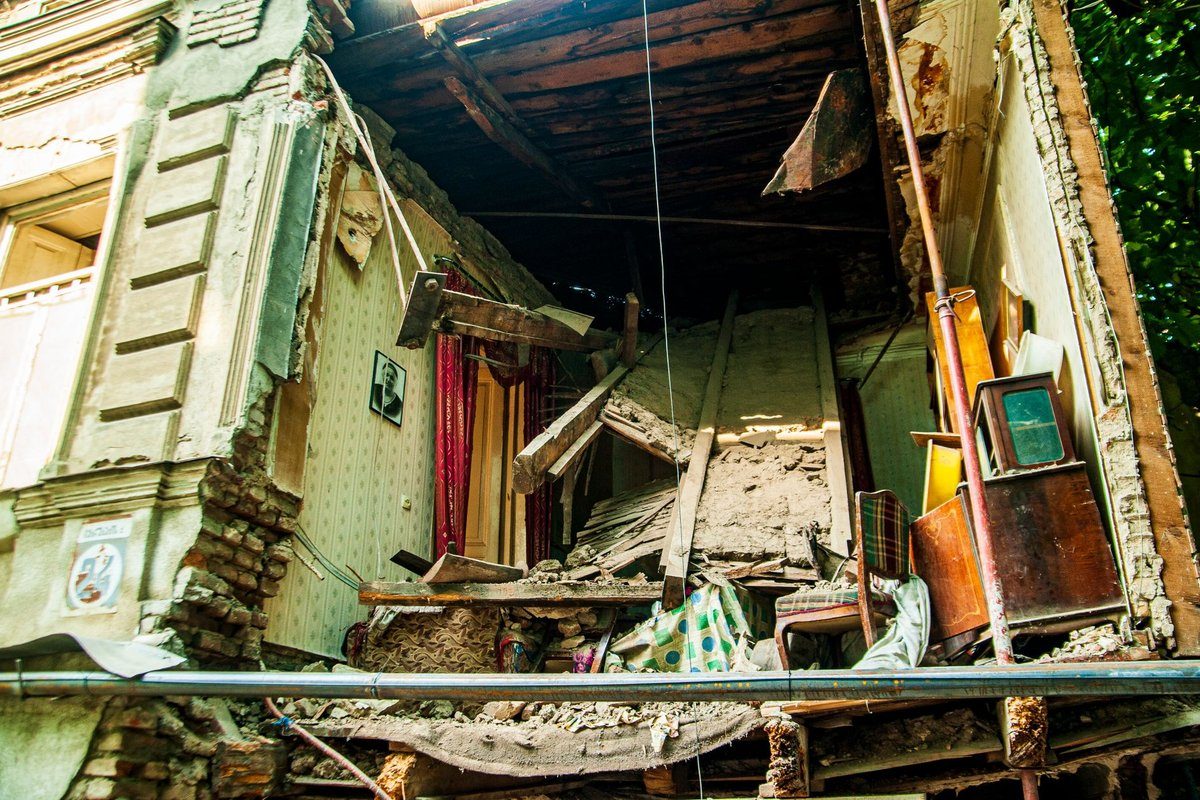
Un mur qui s’écroule sans prévenir peut causer des dégâts importants, autant pour la structure que pour les biens environnants. Que ce soit un mur porteur, un mur de clôture ou un mur de soutènement, la question de la prise en charge par l’assurance se pose immédiatement. Qui doit payer ? Quelle assurance intervient ? Ces interrogations sont fréquentes et les réponses ne sont pas toujours évidentes, tant les contrats d’assurance habitation diffèrent et les circonstances varient.
En France, plusieurs types d’assurance peuvent couvrir un mur qui s’effondre, mais tout dépend du contexte : cause naturelle, défaut de construction, malveillance ou simple vétusté. Par ailleurs, la rapidité et la qualité de la déclaration de sinistre impactent fortement le montant des indemnisations. Cet article vous éclaire sur les assurances concernées, les démarches à suivre et les pièges à éviter.
Comprendre la couverture possible vous évitera des frais imprévus, parfois lourds, car réparer un mur abîmé ou reconstruit peut facilement atteindre plusieurs milliers d’euros. Nous verrons aussi les limites des garanties et comment anticiper les risques pour mieux protéger votre patrimoine.
Les assurances qui couvrent un mur qui s’écroule
La première étape est d’identifier quelle assurance peut intervenir en cas d’effondrement d’un mur. Généralement, l’assurance habitation multirisque est la plus concernée, notamment si le mur fait partie intégrante de votre logement, qu’il soit porteur ou non. Cette assurance couvre souvent les dommages causés par des événements soudains et imprévus, comme une tempête ou un tassement de terrain.
En revanche, si le mur appartient à une clôture, une dépendance ou un bâtiment annexe, la garantie peut être moins évidente. Parfois, le contrat d’assurance habitation doit être complété par une assurance spécifique pour les parties non habitées ou les équipements extérieurs. Pour les murs mitoyens, la responsabilité peut aussi être partagée et entraîner des démarches délicates entre voisins.
Il existe aussi des situations où la garantie décennale du constructeur ou du maçon peut être sollicitée, notamment si l’effondrement résulte d’un défaut de construction récent (moins de 10 ans). Dans ce cas, l’assurance décennale couvre les réparations sans que le propriétaire ait à avancer les fonds, mais il faut souvent faire expertiser le mur pour prouver la cause technique. Ces distinctions sont essentielles pour ne pas perdre de temps ni d’argent.
Les démarches à suivre après l’effondrement d’un mur
Après un mur qui s’écroule, la réaction rapide est clé pour assurer une indemnisation efficace. La première étape est la déclaration de sinistre auprès de votre assureur, idéalement dans les 5 jours ouvrés suivant l’incident. Cette déclaration doit être précise : date, heure, circonstances, photos des dégâts et, si possible, un constat amiable ou un rapport d’expertise.
Ensuite, votre assureur peut mandater un expert pour évaluer l’étendue des dommages et déterminer la cause de l’effondrement. Ce diagnostic est important car la garantie ne s’applique qu’aux sinistres couverts par le contrat. Par exemple, un mur tombé suite à un défaut d’entretien ou une vétusté excessive risque d’être exclu de la prise en charge. À l’inverse, un mur abattu par une tempête sera généralement indemnisé.
Il est également conseillé de conserver toutes les factures liées à des réparations provisoires (bâchage, sécurisation) car elles peuvent être remboursées. Enfin, si le mur s’écroule sur un tiers (voisin, passant), il faut avertir son assureur responsabilité civile rapidement pour couvrir d’éventuels dommages corporels ou matériels. Une bonne organisation des démarches maximise vos chances d’obtenir une indemnisation adaptée.
Quels coûts pour réparer un mur effondré ?
Le coût de réparation d’un mur qui s’écroule varie fortement selon la nature du mur, son usage, et l’ampleur des dégâts. En moyenne, reconstruire un mur de clôture simple en parpaings peut coûter entre 50 et 120 euros par mètre linéaire, matériaux et main-d’œuvre compris. Pour un mur porteur, la facture monte souvent entre 200 et 500 euros le mètre carré, car il faut prendre en compte l’étude structurelle, la sécurité du chantier et des finitions plus complexes.
Les coûts peuvent aussi être alourdis par la nécessité de remettre en état les fondations ou d’assurer des travaux de soutènement. Par exemple, un mur de soutènement effondré peut entraîner des interventions lourdes de drainage, avec un prix total pouvant dépasser 10 000 euros selon la taille et la localisation. En outre, la dépose des débris et le nettoyage du terrain constituent souvent un poste non négligeable.
Enfin, il faut anticiper que l’assurance n’intervient pas toujours sur la totalité des coûts. Certaines franchises peuvent atteindre plusieurs centaines d’euros, et les plafonds d’indemnisation dépendent du contrat. Prévoir une fourchette réaliste et vérifier ses garanties avant tout sinistre est indispensable pour éviter les mauvaises surprises.
Quand la responsabilité d’un tiers est engagée
Un mur qui s’écroule peut résulter d’une faute ou négligence d’un tiers, et dans ce cas, la question de la responsabilité civile entre en jeu. Par exemple, des travaux chez un voisin mal réalisés peuvent fragiliser un mur mitoyen, ou un véhicule qui heurte une clôture est responsable des dégâts. Identifier la cause précise est la clé pour savoir qui paie.
Si un tiers est responsable, sa garantie responsabilité civile professionnelle ou personnelle doit intervenir pour indemniser les dommages. Dans le cas d’un artisan, la garantie décennale peut aussi être réclamée si l’effondrement est lié à une malfaçon. La mise en cause de la responsabilité nécessite souvent un constat précis, voire une expertise judiciaire, car les assureurs veulent des preuves solides avant de verser des indemnités.
Il est prudent dans ces situations de prévenir rapidement votre propre assureur et de conserver toutes preuves (photos, témoignages). Parfois, un recours amiable est possible, mais dans les cas complexes, l’aide d’un avocat spécialisé en assurance construction est recommandée. L’enjeu financier peut être lourd, surtout si le mur supporte une partie de la structure du logement.
Assurance habitation et garanties spécifiques à vérifier
Avant qu’un mur ne s’écroule, il est utile de bien comprendre quelles garanties votre contrat d’assurance habitation propose. Les risques couverts varient largement : certains contrats incluent les dégâts liés aux catastrophes naturelles, d’autres privilégient les dommages accidentels ou techniques. Le plus souvent, la garantie « dégâts matériels » ou « catastrophes naturelles » inclut la chute d’un mur causée par un événement extérieur.
Par ailleurs, certains contrats offrent des extensions pour les murs de clôture, portails et autres structures extérieures, souvent nécessaires pour une couverture complète. La franchise, c’est-à-dire la part restant à votre charge, doit aussi être vérifiée : elle peut aller de 150 à 1000 euros selon le contrat. Enfin, les plafonds d’indemnisation doivent être adaptés à la valeur réelle de votre patrimoine bâti.
Voici une liste des garanties clés à vérifier dans votre contrat :
- 🔧 Garantie dommages aux biens immobiliers (mur inclus)
- 📌 Garantie responsabilité civile habitation
- ✅ Garantie catastrophes naturelles (tempête, inondation)
- ⚠️ Extension pour murs et clôtures extérieures
- 💡 Franchise et plafond d’indemnisation adaptés
Un examen régulier de votre contrat et une discussion avec votre assureur permettent d’éviter des mauvaises surprises en cas d’effondrement.
Foire aux questions :
Quelle assurance couvre un mur qui s’écroule ?
L’assurance habitation multirisque est généralement celle qui couvre un mur qui s’écroule. Selon les circonstances, la garantie peut aussi venir de la responsabilité civile ou de la garantie décennale du constructeur. Il faut vérifier les termes précis du contrat.
Comment déclarer un mur effondré à son assureur ?
Il faut déclarer le sinistre dans les 5 jours ouvrés en fournissant un maximum de preuves (photos, circonstances). L’assureur enverra souvent un expert pour évaluer les dommages avant d’indemniser.
Quels sont les coûts pour réparer un mur tombé ?
Les prix varient de 50 à 500 euros par mètre selon le type de mur et les travaux nécessaires. Les murs porteurs et de soutènement sont plus coûteux à réparer que les murs de clôture.
Que faire si un voisin est responsable de l’effondrement ?
Vous devez informer votre assureur et tenter un recours auprès de la responsabilité civile du voisin. Une expertise peut être nécessaire pour prouver la faute.