
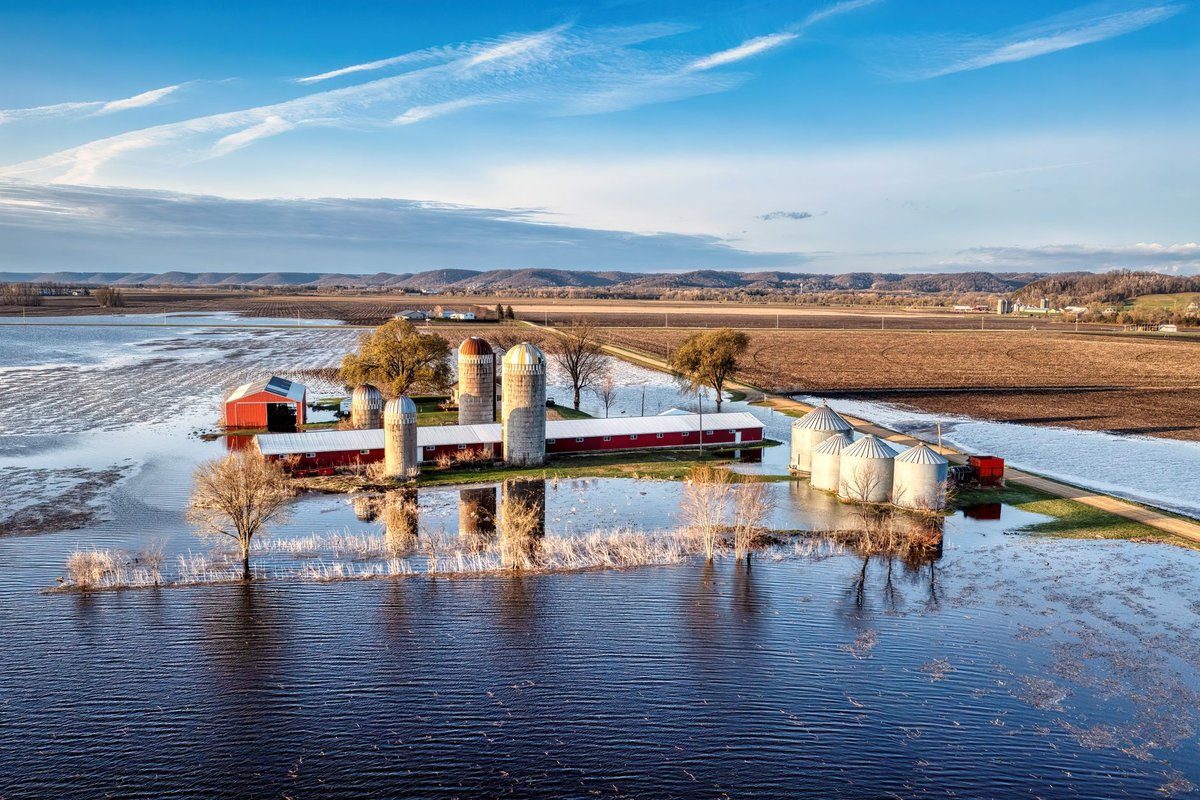
Chaque année, plusieurs milliers de constructions sont envisagées dans des zones exposées au risque d’inondation. Pourtant, bâtir dans ces secteurs sensibles ne s’improvise pas. Construire en zone inondable soulève des questions précises sur les règles à suivre, les risques encourus et les coûts réels à anticiper. Ignorer ces éléments peut vite transformer un projet en cauchemar administratif, technique et financier.
Le principal défi reste d’équilibrer le désir de construire avec le respect des contraintes liées à ces territoires inondables. Entre obligations réglementaires, assurances spécifiques et adaptations techniques, le chantier demande une préparation rigoureuse. Cet article apporte un éclairage précis, fondé sur l’expérience de terrain, pour accompagner les porteurs de projet dans cette démarche complexe.
Sans prétendre tout couvrir, vous y trouverez des repères clairs sur ce qu’autorise la loi, ce que coûte réellement la construction adaptée et comment anticiper les conséquences pratiques et financières d’un bâti en zone inondable.
Les règles d’urbanisme et d’autorisation pour construire en zone inondable
La première étape pour bâtir en zone inondable est de consulter le Plan de Prévention du Risque Inondation (PPRI). Ce document réglementaire fixe les zones exposées et précise les contraintes d’urbanisme applicables. Selon la gravité du risque, certaines zones sont interdites à la construction, tandis que d’autres imposent des prescriptions strictes.
Par exemple, dans une zone rouge du PPRI, la construction de bâtiments d’habitation est généralement interdite. À l’inverse, en zone bleue, les travaux sont autorisés sous réserve de respecter des mesures spécifiques, telles que surélever la construction ou utiliser des matériaux résistants à l’eau. Ces règles sont strictes et un permis de construire doit impérativement tenir compte du PPRI sous peine de refus ou d’annulation.
Au-delà du PPRI, il faut aussi vérifier le Plan Local d’Urbanisme (PLU) qui peut renforcer ces règles. L’instruction des demandes est souvent plus longue et plus technique. Il est recommandé de consulter un bureau d’études spécialisé ou un architecte habitué à ce type de dossier pour éviter les refus liés à une incompatibilité avec le zonage.
Les contraintes techniques et adaptations indispensables pour un bâtiment sécurisé
Construire en zone inondable ne se limite pas à obtenir une autorisation. Il faut impérativement adapter la conception et la réalisation du bâtiment pour limiter les dégâts en cas de crue. Cela passe par plusieurs mesures techniques incontournables, souvent méconnues des particuliers.
Parmi les adaptations les plus courantes, la surélévation des fondations est la première exigence : la dalle doit être placée au-dessus du niveau de crue maximal identifié. Ensuite, les matériaux utilisés doivent être résistants à l’humidité, comme le béton hydrofuge, et les équipements électriques doivent être installés en hauteur. Par exemple, une maison sur pilotis coûte en moyenne 15 à 25 % plus cher qu’une construction classique, mais elle offre une protection efficace contre l’eau.
Il faut également prévoir des systèmes d’évacuation des eaux, des revêtements de sol résistants et des ouvertures protégées par des volets ou grilles. Ces précautions augmentent le coût initial, mais limitent considérablement les réparations en cas d’inondation. Un conseil : faites valider vos solutions techniques par un bureau de contrôle pour éviter les déconvenues.
Les coûts réels de construction en zone inondable : budget à prévoir
Le coût de construction en zone inondable dépasse largement celui d’un projet hors risque. Plusieurs postes impactent le budget, qu’il faut anticiper dès le départ pour ne pas se retrouver dans une impasse financière.
Premièrement, les études préalables, comme le diagnostic de sol et les analyses hydrologiques, peuvent coûter entre 2 000 et 5 000 euros. Ensuite, l’adaptation des fondations, la surélévation et l’utilisation de matériaux résistants font grimper le prix au mètre carré de 10 à 30 %. Par exemple, une maison de 120 m² peut voir son coût augmenter de 15 000 à 40 000 euros selon les techniques utilisées.
Il ne faut pas oublier les primes d’assurance spécifiques, plus élevées en zone inondable. Les contrats peuvent coûter jusqu’à 50 % plus cher, avec des franchises adaptées au risque. Enfin, la maintenance et la surveillance régulière du bâti, ainsi que la mise en place de systèmes d’alerte, représentent des dépenses à long terme. Anticiper ces coûts évite les surprises et facilite la prise de décision.
Les assurances et responsabilités liées à la construction en zone inondable
Construire dans une zone exposée au risque d’inondation implique une vigilance accrue sur les assurances. L’assurance dommages-ouvrage devient indispensable pour couvrir les malfaçons liées aux adaptations spécifiques au risque inondation.
Par ailleurs, l’assurance habitation classique ne suffit pas toujours. Il faut souvent souscrire une garantie catastrophe naturelle qui couvre les dommages liés aux inondations. Le montant de la prime dépend de la zone et du niveau de protection du bâtiment. En moyenne, cette assurance coûte entre 1 000 et 2 500 euros par an pour une maison individuelle en zone inondable.
En cas de sinistre, la responsabilité du propriétaire peut être engagée s’il n’a pas respecté les prescriptions du PPRI ou les règles de construction. Il est donc crucial de conserver toutes les pièces administratives, devis et attestations d’expert. Cela sécurise le dossier en cas de litige avec la mairie ou les assureurs.
Les risques spécifiques et les bonnes pratiques pour limiter les dommages
Au-delà des règles et des coûts, construire en zone inondable expose à des risques concrets qu’il faut savoir anticiper. Les inondations peuvent survenir brutalement et occasionner des dégâts matériels importants, voire des risques pour la sécurité des occupants.
Pour limiter ces risques, il est recommandé d’installer des barrières anti-inondation amovibles, des pompes de relevage et des systèmes d’alerte connectés. Ces équipements, souvent négligés, peuvent faire la différence entre un dégât mineur et une catastrophe. Par exemple, une barrière anti-inondation coûte entre 500 et 3 000 euros selon la taille, mais réduit significativement l’entrée des eaux.
Enfin, adopter une organisation adaptée, comme avoir un plan d’évacuation, stocker les biens sensibles en hauteur et prévoir une communication régulière avec les autorités locales, renforce la résilience du foyer. Ces bonnes pratiques complètent les mesures techniques et renforcent la sécurité globale du projet.
- 💡 Installer des dispositifs d’alerte précoce
- 📌 Prévoir une surélévation des équipements électriques
- ✅ Utiliser des matériaux hydrofuges
- 🔧 Mettre en place des systèmes d’évacuation efficaces
- ⚠️ Respecter strictement les prescriptions du PPRI
| Aspect | Avantages | Inconvénients | Coût approximatif |
|---|---|---|---|
| Surélévation des fondations | ✅ Protection efficace contre la crue | ⚠️ Coût augmenté de 15-30% | 💶 15 000 – 40 000 € |
| Matériaux hydrofuges | ✅ Résistance aux dégâts d’eau | ⚠️ Prix supérieur aux matériaux classiques | 💶 +10% au m² |
| Barrières anti-inondation | ✅ Limite l’entrée des eaux | ⚠️ Nécessite installation et maintenance | 💶 500 – 3 000 € |
| Assurance inondation | ✅ Couverture des sinistres | ⚠️ Prime annuelle élevée | 💶 1 000 – 2 500 €/an |
Construire en zone inondable est un défi qui demande une préparation soignée, tant sur le plan administratif que technique. Il ne suffit pas d’obtenir un permis, il faut aussi intégrer des mesures concrètes pour protéger le bâtiment et ses occupants. Les coûts sont plus élevés, mais ils correspondent à une protection réelle face à un risque majeur.
Le meilleur conseil reste de s’entourer de professionnels compétents — architectes, bureaux d’études, experts en risques naturels — et de bien vérifier chaque étape du projet. Anticiper les contraintes et investir dans la prévention évite souvent des dépenses bien plus lourdes à long terme.
En fin de compte, construire en zone inondable, c’est accepter une responsabilité particulière. Mais avec la bonne information et une approche rigoureuse, il est possible d’avoir un projet sûr, durable et conforme aux exigences réglementaires.
Foire aux questions :
Qu’est-ce qu’un Plan de Prévention du Risque Inondation (PPRI) ?
Le PPRI est un document réglementaire qui délimite les zones exposées au risque d’inondation. Il fixe les règles d’urbanisme applicables pour limiter les constructions dans ces secteurs et protéger les personnes et biens.
Faut-il toujours surélever une maison en zone inondable ?
Dans la plupart des cas, oui, la surélévation est obligatoire. Elle permet de placer les parties habitables au-dessus du niveau maximal de crue, réduisant ainsi les risques de dommages.
Quels sont les coûts supplémentaires liés à la construction en zone inondable ?
Les coûts peuvent augmenter de 10 à 30 % en moyenne. Ils comprennent les études préalables, adaptations techniques, matériaux spécifiques et primes d’assurance renforcées.
L’assurance habitation couvre-t-elle les dommages causés par une inondation ?
Non, une garantie catastrophe naturelle spécifique est nécessaire. Elle couvre les dégâts liés aux inondations et est souvent plus coûteuse en zone à risque.


